Paiement en magasin : 50 €, mobile et TPE, les choix qui fluidifient la caisse
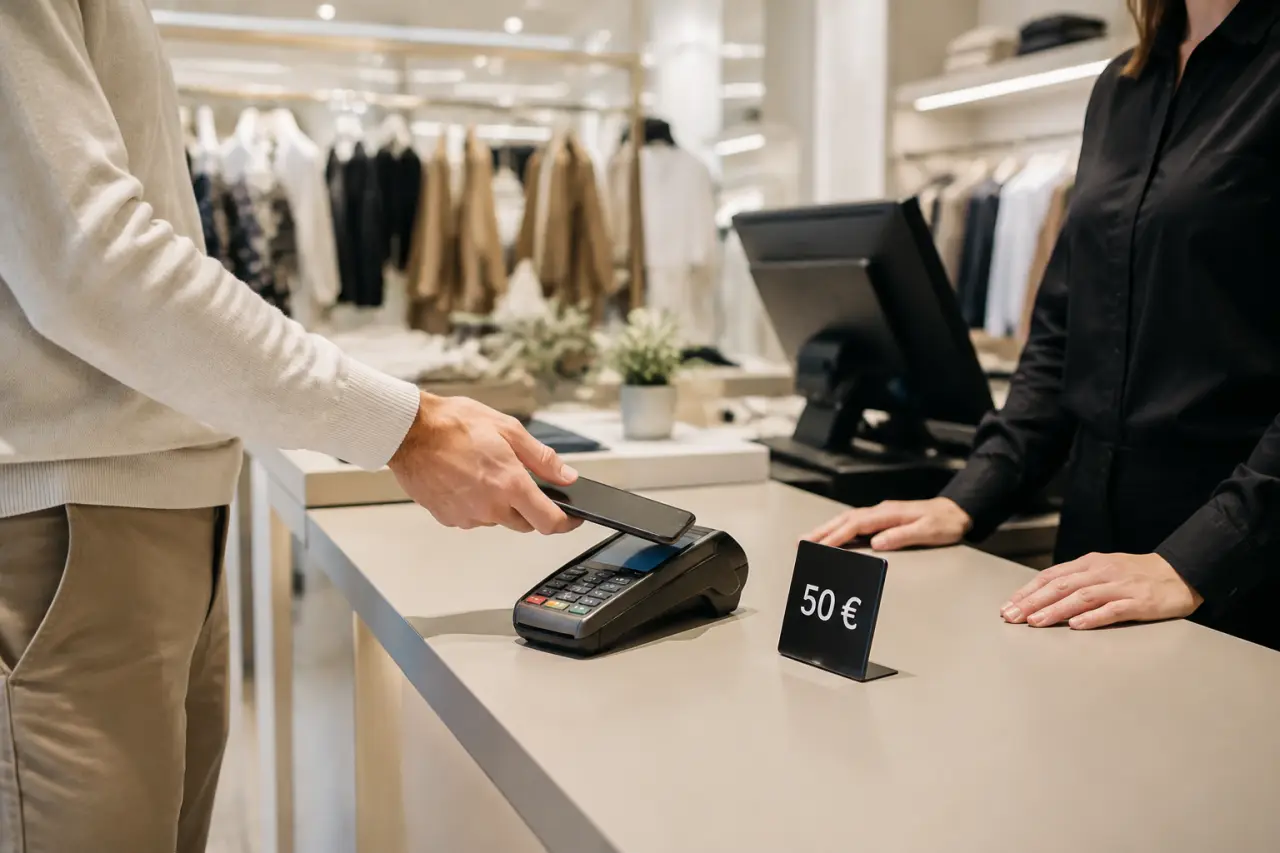
Le paiement en magasin ne se limite plus à insérer une carte dans un terminal. Entre le sans contact, le mobile, le QR code, le paiement en plusieurs fois et le softPOS, le passage en caisse devient un levier d’expérience client, de sécurité et de performance commerciale. Pour un commerçant, le bon choix dépend du volume d’encaissement, du type de clientèle, de la mobilité en rayon et des coûts acceptables.
Ce que recouvre vraiment le paiement en magasin
Le paiement en magasin désigne l’ensemble des moyens qui permettent à un client de régler un achat dans un point de vente physique, qu’il s’agisse d’une boutique, d’un restaurant, d’un salon, d’un stand, d’un marché, d’un pop-up store ou d’un comptoir de retrait. Il peut s’agir d’un paiement à contact avec saisie du code secret, d’un paiement sans contact, d’un paiement mobile, d’un règlement par QR code, d’espèces, d’un chèque ou d’un paiement fractionné.
Du côté du client, l’enjeu est simple : payer vite, sans erreur et avec le moyen qu’il a sous la main. Du côté du commerçant, la question est plus large. Il faut accepter les usages attendus, limiter les refus en caisse, réduire les files d’attente, sécuriser les transactions et maîtriser les commissions. Le paiement en point de vente doit donc être pensé comme une partie du parcours d’achat, au même titre que l’accueil, le conseil ou la disponibilité produit.
Le terminal n’est plus le seul point d’entrée
Le terminal de paiement électronique, ou TPE, reste central. Il peut être fixe au comptoir, portable pour les restaurants et les commerces avec déplacement, Android pour intégrer des applications métier, ou remplacé dans certains cas par un softPOS. Le softPOS permet d’encaisser directement depuis un smartphone ou une tablette compatible, sans terminal dédié, selon les solutions et les exigences de sécurité applicables.
Les principaux moyens de paiement acceptés en point de vente
Un magasin performant ne cherche pas forcément à tout accepter, mais à proposer les moyens adaptés à ses ventes réelles. Une boulangerie n’a pas les mêmes besoins qu’un magasin d’électroménager, un institut de beauté ou une enseigne textile.
| Moyen de paiement | Usage typique | Point de vigilance |
|---|---|---|
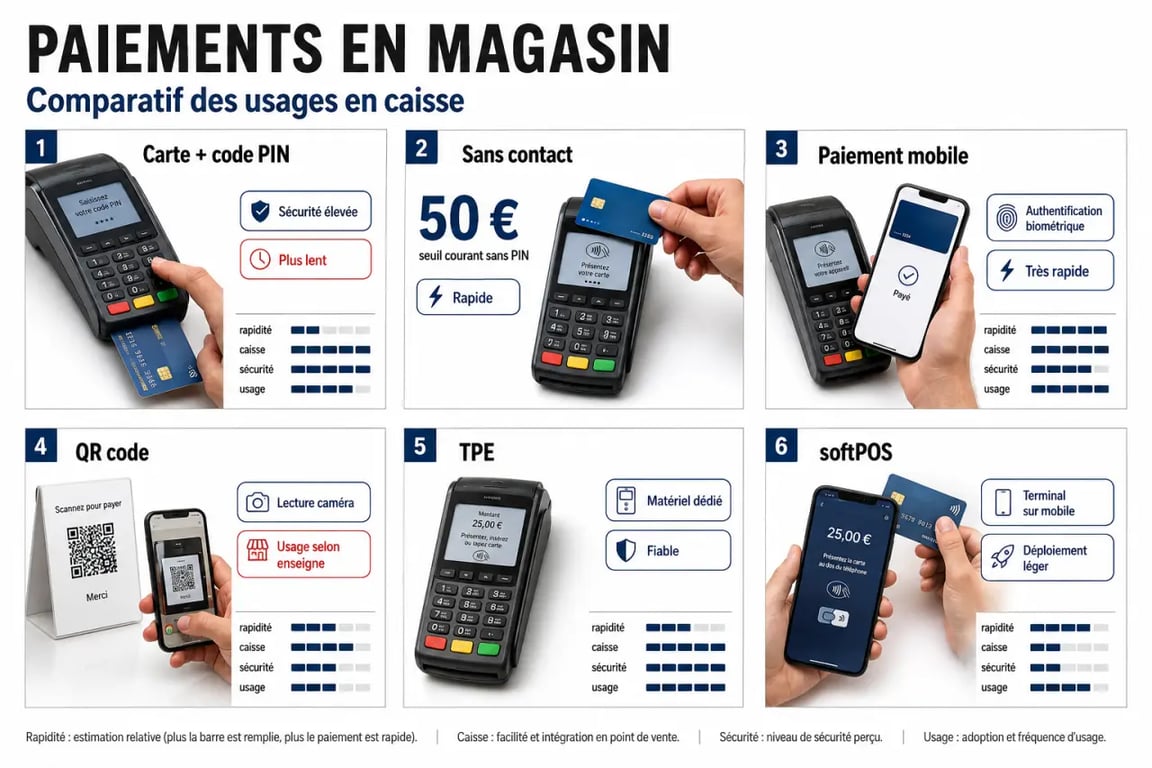
| Carte avec code PIN | Achats courants, montants élevés, clientèle large | Temps de transaction plus long que le sans contact |
| Sans contact carte | Petits achats rapides jusqu’à 50 € | Saisie du code possible ponctuellement pour contrôle |
| Paiement mobile | Clients équipés Apple Pay, Google Pay ou Samsung Pay | Dépend de l’authentification et du plafond de la carte |
| QR code | Parcours digitalisés, paiement à table, commande en ligne retirée en boutique | Nécessite une bonne fluidité côté client |
| Paiement fractionné | Paniers moyens élevés, équipement, mode, services | Coût, éligibilité et clarté des conditions |
| Espèces ou chèque | Clientèle traditionnelle, achats de proximité | Gestion de caisse, rendu monnaie, risque d’impayé pour le chèque |
Carte, mobile, QR code : trois logiques différentes
La carte bancaire repose sur l’interaction entre le support du client et le TPE. Le paiement mobile ajoute une couche d’authentification sur smartphone, souvent par biométrie ou code de déverrouillage. Le QR code, lui, déplace l’action vers l’appareil du client : il scanne, confirme, puis le commerçant reçoit la validation. Ces différences ont un impact concret sur le rythme en caisse, la compréhension par les clients et la formation des équipes.
Il vaut mieux voir les moyens de paiement comme un ensemble complémentaire que comme une liste concurrente. La carte rassure, le mobile accélère, le QR code relie la boutique au digital, le fractionné rend un achat plus accessible et les espèces dépannent encore certains clients. Le rôle du commerçant n’est pas d’empiler toutes les options, mais de composer un dispositif cohérent avec son activité. Un commerce qui encaisse beaucoup de petits tickets privilégiera la vitesse ; un vendeur de produits chers travaillera davantage l’acceptation des montants, le fractionnement et la réassurance au moment de payer.
Sans contact, mobile et Sans Contact Plus : comprendre les plafonds
Le paiement sans contact est devenu un réflexe parce qu’il réduit le temps de passage en caisse. Le client approche sa carte du terminal compatible NFC, la transaction est lancée, puis acceptée si les conditions sont remplies. Pour une carte bancaire, le paiement sans contact est généralement possible jusqu’à 50 €. Au-delà de 50 €, le client doit saisir son code PIN dans les parcours compatibles, notamment avec le Sans Contact Plus.
Comprendre les plafonds et règles du paiement par carte bancaire · Une fiche officielle pour connaître les limites du paiement sans contact, les plafonds fixés par votre banque et les règles à respecter.
Pourquoi le code PIN peut être demandé
Le code PIN n’est pas seulement lié au montant. Il peut aussi être demandé ponctuellement pour un contrôle de sécurité, même sur un achat habituellement accepté en sans contact. Cette vérification limite la fraude et confirme que le porteur de la carte est bien présent. Pour le commerçant, il est utile de former les équipes à expliquer simplement cette demande : ce n’est pas un dysfonctionnement du terminal, mais une étape normale de sécurisation.
La différence avec le paiement mobile
Le paiement mobile ne fonctionne pas exactement comme une carte sans contact classique. Le client valide généralement l’opération sur son téléphone par reconnaissance faciale, empreinte digitale ou code. Le paiement peut alors dépasser 50 €, dans la limite du plafond de la carte associée. C’est un point important en magasin : un client qui ne peut pas régler 80 € avec sa carte en sans contact peut parfois le faire avec son mobile, sans insérer la carte.
Sur le plan de la sécurité, les technologies d’authentification, la tokenisation et les contrôles en ligne contribuent à limiter l’exposition des données sensibles. Dans certains usages observés, les paiements mobiles sont 3 fois moins fraudés, ce qui explique leur adoption progressive dans les parcours de caisse modernes.
Choisir une solution de paiement selon son commerce
Le bon équipement n’est pas forcément le plus complet. Il doit correspondre au terrain : nombre de caisses, ventes en déplacement, connexion disponible, ticket moyen, saisonnalité et niveau d’accompagnement souhaité. Un commerçant doit aussi comparer l’achat, la location ou l’abonnement, car le coût total peut varier fortement, de 0 € d’engagement initial à plusieurs centaines d’euros par mois selon l’équipement et les services.
Les critères vraiment décisifs
Avant de choisir un TPE, un softPOS ou une solution omnicanale, il faut regarder la compatibilité, la connectivité, les coûts et l’exploitation quotidienne. La compatibilité couvre la carte, le NFC, le mobile, le paiement en plusieurs fois et la marque de paiement présélectionnée. La connectivité concerne l’Ethernet, le Wi-Fi, la 4G ou l’usage nomade. Les coûts regroupent les commissions, les frais fixes, la maintenance et le remplacement du matériel. L’exploitation quotidienne englobe la simplicité de remboursement, les tickets dématérialisés, l’intégration avec la caisse, le reporting et l’assistance.
Commerce de proximité : priorité à la rapidité, au sans contact et à un TPE simple. Restaurant : intérêt d’un terminal portable ou d’un encaissement à table par QR code. Boutique avec vendeurs en rayon : TPE mobile ou softPOS pour éviter le retour systématique au comptoir. Panier élevé : carte avec code, paiement mobile au-delà de 50 € et paiement fractionné. Activité itinérante : solution légère, connectée et facile à activer ponctuellement.
Le paiement en plusieurs fois, utile mais à cadrer
Le paiement fractionné en magasin peut agir sur la conversion et le panier moyen, avec des hausses observées de +20 à +40 % dans certains contextes. Il est particulièrement pertinent lorsque le frein principal n’est pas l’envie d’achat, mais le montant immédiat à régler. En revanche, il doit être présenté clairement : nombre d’échéances, conditions d’acceptation, coût éventuel et validation en caisse. Mal expliqué, il ralentit le parcours ; bien intégré, il devient un argument commercial.
Sécurité, coûts et expérience client : les arbitrages à ne pas négliger
Un paiement réussi est presque invisible : le client paie, le commerçant encaisse, la file avance. Les problèmes apparaissent quand le terminal refuse trop souvent, quand les équipes ne savent pas expliquer un contrôle PIN, ou quand la solution choisie coûte trop cher au regard du volume traité.
Réduire la fraude sans alourdir la caisse
La sécurité repose sur plusieurs couches : code confidentiel, authentification mobile, vérification en ligne, chiffrement, tokenisation et conformité des solutions. Le défi est de protéger sans créer de friction inutile. Le sans contact répond bien aux achats rapides ; le code PIN reste pertinent pour confirmer l’identité sur certains montants ; le mobile ajoute une authentification forte tout en conservant un geste simple.
Mesurer la performance du paiement
Un commerçant peut suivre quelques indicateurs très concrets : temps moyen d’encaissement, taux de refus, part du sans contact, part du mobile, coût moyen par transaction, usage du paiement fractionné et impact sur le panier moyen. Ces mesures aident à décider s’il faut changer de terminal, ajouter une solution mobile, négocier ses frais ou mieux former l’équipe.
Le paiement en magasin est donc un choix opérationnel autant qu’un choix commercial. Une solution bien adaptée fluidifie la caisse, rassure le client, limite les pertes et accompagne les nouveaux usages sans complexifier le quotidien. L’objectif n’est pas de suivre toutes les tendances, mais d’offrir le bon moyen de paiement au bon moment, avec le bon niveau de sécurité.